Resposta rápida
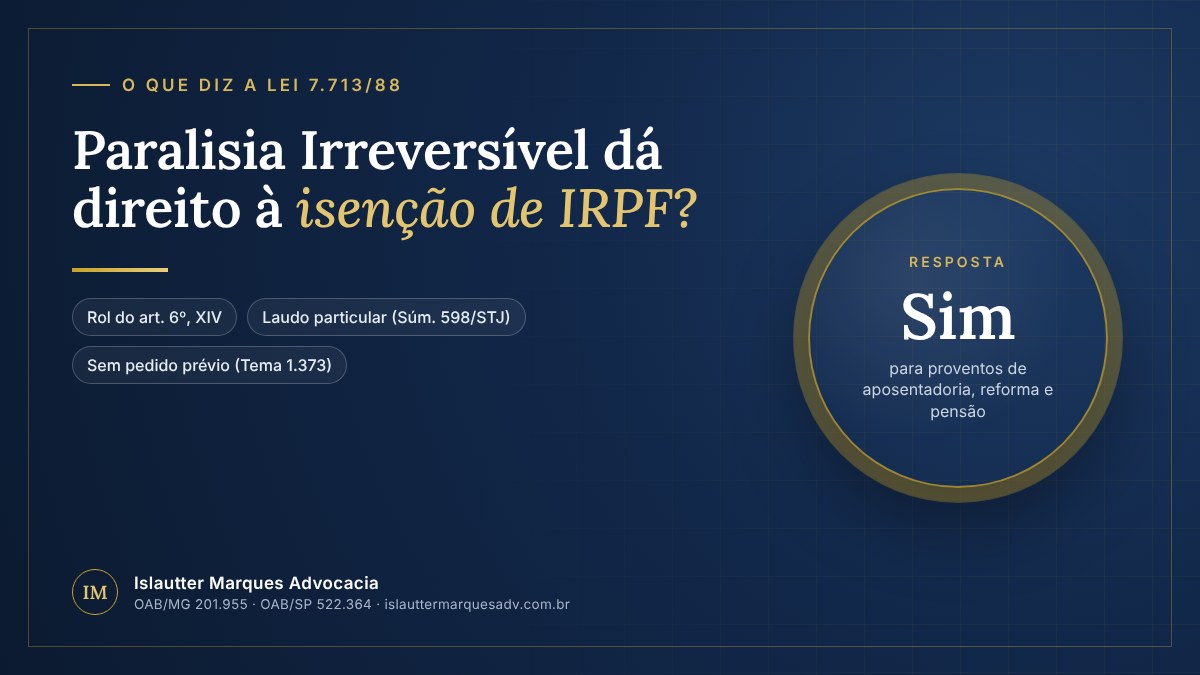
- Sim. A paralisia irreversível e incapacitante está expressamente no rol do art. 6º, XIV, da Lei 7.713/88.
- A isenção vale para aposentadoria, reforma e pensão — não para salário de quem ainda trabalha (Tema 1.037/STJ).
- Os dois requisitos são cumulativos: a paralisia precisa ser permanente (irreversível) e limitar de forma relevante a autonomia (incapacitante).
- Na Justiça, laudo particular pode bastar (Súmula 598/STJ), sem pedido administrativo prévio (Tema 1.373/STF).
Por Islautter Marques, advogado (OAB/MG 201.955 | OAB/SP 522.364) · Atualizado em outubro de 2026
Introdução
A resposta curta é sim: a paralisia irreversível e incapacitante dá direito à isenção de Imposto de Renda sobre aposentadoria, reforma e pensão. A dúvida real, na maioria dos casos, é outra: o meu quadro se encaixa no que a lei chama de paralisia irreversível e incapacitante? Este artigo analisa o texto da Lei 7.713/88, os requisitos que a perícia costuma verificar e as situações que mais geram discussão.
A paralisia está na lista da Lei 7.713/88?
Está. O art. 6º, XIV, da Lei 7.713/88 lista as moléstias graves que isentam do IR os proventos de aposentadoria ou reforma e as pensões. Entre elas aparece, de forma expressa, a “paralisia irreversível e incapacitante”. O rol é taxativo, ou seja, só as doenças listadas geram a isenção — e a paralisia é uma delas.
A lei acrescenta que a isenção vale “mesmo que a doença tenha sido contraída depois da aposentadoria ou reforma”. Quem se aposentou saudável e anos depois sofreu um AVC ou um acidente com lesão medular tem o mesmo direito de quem já se aposentou doente.
O que significa “irreversível” e “incapacitante”
A lei não define os termos, e por isso eles são interpretados pela medicina especializada e pela jurisprudência:
- Irreversível é a paralisia sem perspectiva concreta de recuperação, consolidada mesmo após tratamento e reabilitação.
- Incapacitante é a paralisia que compromete de forma relevante as funções do corpo e a autonomia, seja para o trabalho, seja para atividades da vida diária.
Os dois requisitos são cumulativos. Uma paralisia facial transitória, por exemplo, não se enquadra por não ser irreversível; uma sequela leve, que não limita a vida do aposentado, pode ser recusada por não ser incapacitante.
Situações que costumam se enquadrar
- sequelas definitivas de AVC, com hemiplegia ou hemiparesia grave;
- paraplegia e tetraplegia por trauma na coluna ou na medula;
- paralisias decorrentes de doenças neurológicas, infecciosas ou degenerativas;
- lesões de nervos periféricos com perda funcional permanente de um membro;
- paralisias por complicações cirúrgicas ou tumores que deixaram déficit motor definitivo.
Em todos os casos, o que define o direito é a descrição do quadro no laudo, e não apenas o nome da doença de origem.
Paralisia parcial também dá direito?
Pode dar. A lei não exige paralisia total. Hemiparesias e perdas motoras parciais definitivas podem ser reconhecidas como incapacitantes quando o laudo demonstra a limitação funcional relevante, como dificuldade de marcha, necessidade de apoio, perda da função de uma das mãos ou dependência para atividades básicas. Esse é o ponto mais disputado em perícias, e um laudo detalhado é o que costuma decidir o resultado.
Como provar o direito
Na via administrativa, a Lei 9.250/95 exige laudo de serviço médico oficial. Na Justiça, a Súmula 598 do STJ permite reconhecer a isenção com base em laudo particular e outras provas, como exames de imagem, eletroneuromiografia e relatórios de reabilitação. E, pelo Tema 1.373 do STF, é possível ajuizar a ação sem ter feito pedido administrativo antes.
Reconhecido o direito, o desconto de IR cessa e o aposentado pode recuperar o imposto retido indevidamente nos últimos cinco anos, a partir do diagnóstico, com correção pela SELIC.
Perguntas frequentes
Toda paralisia dá direito à isenção de IR?
Não. A paralisia precisa ser ao mesmo tempo irreversível (permanente) e incapacitante (limitar de forma relevante a autonomia). Paralisias transitórias ou leves, sem impacto funcional, em regra não se enquadram.
Quem se aposentou antes de ficar paralisado tem direito?
Sim. A Lei 7.713/88 garante a isenção mesmo que a doença tenha sido contraída depois da aposentadoria ou reforma.
Hemiparesia por AVC conta como paralisia irreversível?
Pode contar, desde que o laudo registre que a sequela é definitiva e que limita de forma relevante as funções e a autonomia do aposentado.
A isenção vale para o salário de quem continua trabalhando?
Não. Ela alcança apenas proventos de aposentadoria, reforma e pensão (Tema 1.037/STJ).
Preciso fazer pedido no INSS ou no órgão pagador antes de entrar na Justiça?
Não é obrigatório. O STF, no Tema 1.373, dispensou o requerimento administrativo prévio para a ação que busca o reconhecimento da isenção.
Artigos relacionados
- Isenção de Imposto de Renda para portadores de Paralisia Irreversível e Incapacitante: guia completo 2026
- Isenção de Imposto de Renda para portadores de Tuberculose Ativa: guia completo 2026
- Neoplasia Maligna (Câncer) dá direito à isenção de IRPF? O que diz a Lei 7.713/88
- Cardiopatia Grave dá direito à isenção de IRPF? O que diz a Lei 7.713/88
Fundamentos legais e jurisprudenciais
- Lei 7.713/88, art. 6º, XIV — rol de doenças graves que geram isenção
- Lei 9.250/95, art. 30 — laudo pericial oficial na via administrativa
- Súmula 598/STJ — laudo oficial dispensável no processo judicial
- Súmula 627/STJ — desnecessidade de sintomas atuais ou recidiva
- Tema 1.373/STF (RE 1.525.407) — ação judicial sem requerimento administrativo prévio
- Tema 1.037/STJ — isenção não alcança rendimentos da atividade
Considerações finais
A paralisia irreversível e incapacitante está expressamente prevista na Lei 7.713/88 e garante isenção de IR sobre aposentadorias, reformas e pensões. O direito depende menos do diagnóstico de origem e mais da prova de que a perda motora é definitiva e limita a vida do aposentado. Com um laudo bem descrito e o caminho processual adequado, é possível suspender o desconto e recuperar os últimos cinco anos. Vale conversar com um advogado especializado em isenção de IR por doença grave para avaliar o seu caso.
Sobre o autor: Islautter Marques é advogado (OAB/MG 201.955 | OAB/SP 522.364), titular do escritório Islautter Marques Advocacia, com atuação em isenção de Imposto de Renda por doença grave para aposentados, pensionistas, servidores públicos e militares em todo o Brasil.
Quer entender se o seu caso se enquadra? Fale com o escritório pelo WhatsApp (31) 99086-0581.
Conteúdo informativo, atualizado em outubro de 2026. Não substitui a análise individual do caso.